POS机 0.6% 和 0.38% 到底差在哪?为什么不能全走扫码?
同样一台POS机,有的交易扣0.6%,有的只扣0.38%。很多商户第一反应是:能不能让所有客户都扫码,把手续费省下来?答案是不能。本文把两个费率档的本质区别和不能全走扫码的原因讲清楚。
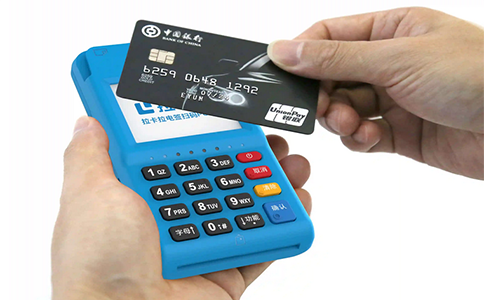
0.6%是银行卡收单通道的标准费率,适用于客户刷信用卡的场景——插卡、挥卡、NFC闪付都算这一档。
以一笔5000元信用卡消费为例:手续费 = 5000 × 0.6% = 30元,商户实际到账4970元。
这0.6%拆给三方:发卡行拿大头(覆盖信用卡资金成本和坏账)、银联收网络通道费、收单机构(如拉卡拉)拿服务费。

0.38%是条码支付(扫码)优惠档费率,适用于单笔1000元以内的微信、支付宝、花呗付款。以一笔800元微信付款为例:手续费 = 800 × 0.38% = 3.04元,商户到账796.96元。
扫码为什么便宜?因为走的是互联网支付通道,不经过信用卡发卡行;微信、支付宝为了培养用户扫码习惯,主动补贴了一部分费率。为了控制补贴成本,才设了1000元单笔上限。
|
对比项 |
0.6%档 |
0.38%档 |
|
对应方式 |
刷信用卡 |
扫码付款 |
|
单笔上限 |
无(电签5万/大POS10万) |
1000元 |
|
1000元手续费 |
6元 |
3.8元 |
|
10000元手续费 |
60元 |
—(超1000不享优惠) |
|
走的通道 |
银行卡收单 |
条码支付 |
|
谁承担成本 |
发卡行+银联+收单 |
微信/支付宝补贴 |
买家电、交学费、付房租这种大额消费,客户习惯刷信用卡——他们的微信零钱里没有那么多钱,也不愿意把大额钱转到微信再付给您。
超过1000元的扫码交易,自动切换为大额扫码档,费率不再是0.38%。也就是说,客户单笔付5000元,您劝他扫码,省不下那22元。
把一笔5000元信用卡消费,诱导客户分5笔1000元扫码——这是央行明确禁止的套现行为。一旦被系统识别,轻则降额,重则封机,客户的信用卡也会被银行风控。
|
收款方式 |
笔数 |
费率 |
手续费 |
到账 |
|
一笔刷信用卡 |
1笔5000 |
0.6% |
30元 |
4970元 |
|
分5笔微信扫码 |
5笔1000 |
0.38% |
19元 |
4981元 |
|
差额 |
— |
— |
11元 |
11元 |
理论上,5000元从刷卡改扫码能省11元手续费。但现实中客户不会配合您这么拆,硬要这么干又涉嫌套现。所以这个数字只能当理论值。
第一,被支付机构风控识别为异常交易,商户号被暂停;第二,客户的信用卡被银行标记为套现风险,被降额或封卡;第三,累计金额大的,可能被央行反洗钱部门约谈。
正规商户应该做的,是同时支持刷卡和扫码两种方式,让客户自己选,而不是想办法把刷卡交易塞进扫码通道。
第一,小额收款(餐饮、奶茶、便利店)主打扫码,0.38%确实划算;第二,大额收款(家电、批发、建材)由客户选择刷信用卡,0.6%合规;第三,储蓄卡收款走0.5%单笔20元封顶,大额最划算;第四,通过官方直营渠道办POS机,不要让代理私自给您套优惠类商户。
三种可能:套优惠类商户(随时被查)、前三个月补贴后偷涨、二清机引流。都不长久。
切换为大额扫码档,以App内显示为准,不再是0.38%。
花呗走扫码通道,1000元以内0.38%。
0.6%是信用卡刷卡的钱,0.38%是1000元以内扫码的钱。两个数字不是二选一,而是根据客户付款方式自动切换。通过拉卡拉官方直营渠道办理,两档费率写进协议、长期不变。想把手续费降到合理水平,靠的是小额扫码+储蓄卡封顶,不是把信用卡硬塞进扫码通道。

 首页
 购买指南
 微信咨询
 拨打电话